

DanaBaik - Pinjaman Daring
oleh ALIMUDDIN
4,9
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,9
- Harga
- Free
- Unduh
- 100.00K
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
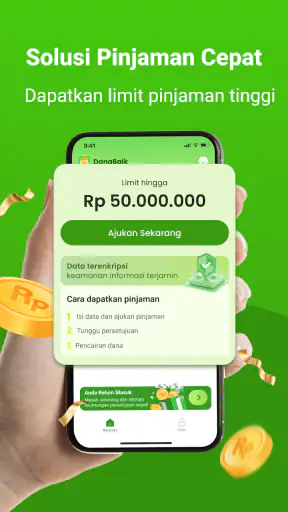
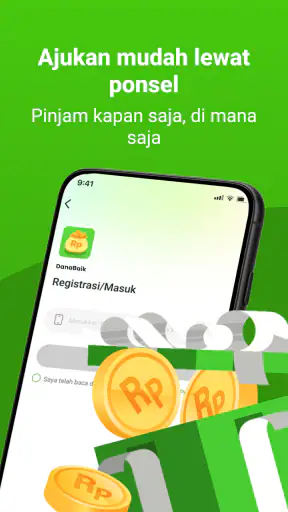
 Analisis oleh Getfullapps
Saya mencoba DanaBaik - Pinjaman Daring sebagai aplikasi keuangan yang ditujukan untuk orang yang membutuhkan cara praktis mengatur kebutuhan dana dari ponsel. Kesan awalnya cukup jelas: aplikasi ini ingin menjadi pintu masuk yang sederhana, bukan alat keuangan yang penuh istilah rumit. Bagi saya, pendekatan seperti ini menarik untuk pengguna yang lebih nyaman memulai dari proses digital yang ringkas daripada datang langsung ke tempat layanan keuangan.
Aplikasi ini dikembangkan oleh ALIMUDDIN dan tersedia gratis untuk perangkat Android dengan sistem operasi minimal 6.0. DanaBaik berada di kategori keuangan, dengan rating rata-rata 4,9 dari sekitar 20 ribu penilaian dan lebih dari 100 ribu pemasangan. Angka tersebut menunjukkan bahwa aplikasinya sudah menarik perhatian cukup banyak pengguna, meskipun jumlah pemasangan tentu bukan alasan tunggal untuk mempercayakan keputusan finansial.
Membaca layar dengan tenang sebelum mengambil langkah
Untuk aplikasi yang berhubungan dengan keputusan uang, saya menilai keterbacaan bukan sekadar soal tampilan yang terlihat rapi. Yang lebih penting adalah apakah pengguna bisa membedakan informasi yang perlu diperhatikan, memahami urutan tindakan, dan berhenti sejenak sebelum menyetujui sesuatu. DanaBaik terasa lebih mudah didekati bagi orang yang ingin memulai dari ponsel, tetapi kemudahan akses tidak mengurangi pentingnya membaca setiap rincian dengan saksama.
Saya akan memakai aplikasi ini dalam sesi singkat yang terencana, bukan sambil melakukan beberapa hal sekaligus. Sebelum membuka alur pengajuan, tulis tujuan dan batas kemampuan di catatan terpisah. Dengan begitu, perhatian tidak hanya tertuju pada angka yang tampak di layar; Anda punya patokan sendiri untuk menilai apakah langkah berikutnya masih masuk akal.
Kalau Anda biasanya kesulitan memahami istilah keuangan, jangan merasa harus segera melanjutkan. Berhenti untuk mencari arti istilah atau meminta orang tepercaya membaca bersama adalah pilihan yang wajar. Keputusan yang dipahami dengan baik lebih penting daripada menyelesaikan proses secepat mungkin.
Mempertimbangkan cara berinteraksi dan kebutuhan indera
Pengalaman menggunakan aplikasi keuangan bisa berbeda bagi orang dengan penglihatan terbatas, kesulitan membaca teks kecil, atau kendala motorik saat mengetuk layar. Saya tidak menganggap satu aplikasi otomatis nyaman untuk semua orang hanya karena dapat dibuka dari ponsel. Sebaiknya coba membaca beberapa layar awal dalam kondisi yang benar-benar akan Anda gunakan, misalnya dengan satu tangan atau ketika pencahayaan ruangan kurang ideal.
Jika Anda memakai fitur pembesaran teks atau pembaca layar pada perangkat, uji apakah informasi penting tetap mudah diikuti sebelum memasukkan data. Jangan menebak isi tombol, label, atau ketentuan yang tidak terbaca jelas. Bila suatu langkah terasa sulit dilakukan dengan akurat, minta bantuan orang yang dipercaya dan tetap pastikan Anda sendiri memahami apa yang sedang dipilih.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Pengguna yang mudah lelah karena membaca layar lama juga bisa membagi pemeriksaan menjadi beberapa sesi. Catat di mana Anda berhenti dan informasi apa yang masih perlu dipastikan. Cara ini lebih aman daripada mencoba menyelesaikan semuanya dalam keadaan lelah, ketika detail angka dan kewajiban mudah terlewat.
Kapan dan di mana akses terasa paling berguna
Kepraktisan ponsel paling terasa ketika seseorang memiliki waktu terbatas untuk mencari informasi, tetapi tetap dapat memilih saat yang cukup tenang untuk memeriksanya. Misalnya, pekerja yang baru pulang bisa mencatat kebutuhan dana malam itu, lalu meninjau anggaran keesokan harinya sebelum memutuskan apa pun. Akses yang mudah sebaiknya memberi ruang untuk berpikir, bukan membuat keputusan spontan di sela perjalanan atau pekerjaan.
Saya juga menyarankan menjaga privasi saat memakai aplikasi keuangan. Hindari membaca rincian sensitif di tempat ramai atau menunjukkan layar kepada orang yang tidak berkepentingan. Bila Anda perlu bantuan untuk memahami proses, pilih orang yang dipercaya dan tetap kendalikan sendiri informasi serta keputusan yang terkait dengan keuangan Anda.
Bagi pengguna dengan koneksi atau waktu yang tidak menentu, siapkan catatan tentang hal-hal yang ingin diperiksa sebelum membuka aplikasi. Ini membantu sesi penggunaan tetap fokus dan mengurangi risiko mengulang pencarian tanpa tujuan. Jika Anda sedang terburu-buru, lebih baik menunda keputusan daripada meneruskan hanya karena aplikasi tersedia di tangan.
Hambatan yang tetap perlu diperhitungkan
Akses digital tidak otomatis berarti akses yang mudah bagi semua orang. Layar ponsel yang kecil, perhatian yang terpecah, dan istilah yang belum dikenal dapat menyulitkan siapa pun, terutama saat sedang tertekan oleh kebutuhan mendesak. Saya tidak akan menganggap proses selesai dengan baik hanya karena langkahnya dapat dilakukan dari aplikasi; pemahaman terhadap kewajiban tetap menjadi ukuran utama.
Selain itu, aplikasi pinjaman bukan alat pencatat anggaran yang menyeluruh. Pengguna yang memerlukan gambaran lengkap tentang pemasukan, tagihan, dan pengeluaran mungkin lebih terbantu oleh catatan keuangan pribadi atau layanan perbankan yang sudah mereka pahami. DanaBaik lebih tepat dipertimbangkan sebagai bagian dari pencarian solusi, bukan sebagai pengganti seluruh kebiasaan mengelola uang.
Pengalaman awal yang terasa praktis
Pada minggu pertama, daya tarik utama DanaBaik ada pada gagasan bahwa kebutuhan pinjaman daring bisa ditangani dari satu aplikasi. Untuk seseorang yang sedang mencari informasi awal, hal ini terasa lebih nyaman daripada harus membuka banyak sumber secara bersamaan. Saya bisa membayangkan pengguna memakainya ketika membutuhkan dana untuk kebutuhan mendesak, biaya rumah tangga, atau pengeluaran yang waktunya tidak bisa ditunda.
Namun, saya menyarankan agar Anda tidak menjadikan kemudahan membuka aplikasi sebagai alasan untuk langsung mengambil keputusan. Aplikasi keuangan seharusnya dipakai seperti alat bantu pertimbangan. Sebelum melanjutkan proses apa pun, saya akan mencatat kebutuhan sebenarnya, kemampuan membayar kembali, serta batas cicilan yang masih aman setelah kebutuhan pokok terpenuhi.
Inilah salah satu cara memakai DanaBaik secara lebih bertanggung jawab: buka aplikasi untuk memahami pilihan yang tersedia, lalu berhenti sejenak untuk menghitung dampaknya di luar layar. Kebiasaan kecil ini penting karena proses digital yang terasa cepat dapat membuat orang lupa bahwa kewajiban finansial tetap berlangsung setelah aplikasi ditutup.
Cocok untuk kebutuhan yang jelas, bukan keputusan spontan
DanaBaik lebih masuk akal bagi pengguna yang sudah memiliki tujuan dana tertentu. Misalnya, Anda mengetahui jumlah kebutuhan, waktu penggunaan, dan sumber pembayaran kembali. Dalam situasi seperti itu, aplikasi dapat menjadi bagian dari alur pencarian solusi yang lebih teratur.
Sebaliknya, saya kurang menyarankannya untuk orang yang hanya ingin melihat apakah ada dana yang bisa diambil tanpa menghitung kemampuan sendiri. Rasa penasaran seperti itu mudah berubah menjadi keputusan yang terlalu cepat. Aplikasi pinjaman, termasuk yang tampil sederhana, tetap menuntut disiplin dan pemahaman terhadap kewajiban yang muncul.
Rating 3+ membuat aplikasi ini terlihat mudah dijangkau dari sisi klasifikasi usia, tetapi label usia tidak sama dengan rekomendasi finansial untuk semua orang. Pengguna tetap perlu memenuhi ketentuan yang berlaku dalam proses pengajuan dan memahami setiap informasi sebelum menyetujuinya.
Skenario sehari-hari yang realistis
Bayangkan seorang pekerja menerima pengeluaran mendadak menjelang akhir bulan. Ia membuka DanaBaik untuk melihat kemungkinan solusi, mencatat kebutuhan dana, lalu membandingkan kewajiban yang mungkin muncul dengan pendapatan bulan berikutnya. Dalam skenario ini, manfaat aplikasi bukan sekadar mendapatkan akses dari ponsel, melainkan membantu proses pencarian dilakukan secara lebih terarah.
Saya akan menyarankan pengguna membuat catatan terpisah sebelum mengisi proses apa pun: kebutuhan bersih, tanggal pemasukan, pengeluaran tetap, dan jumlah cadangan setelah pembayaran. Jika hasil hitung terasa terlalu ketat, itu tanda untuk menunda atau mencari alternatif lain. DanaBaik tidak seharusnya menggantikan penilaian pribadi.
Nilai yang tersisa setelah bulan pertama
Setelah kebaruan aplikasi hilang, nilai DanaBaik bergantung pada kebiasaan pengguna, bukan pada seberapa sering aplikasi dibuka. Aplikasi keuangan hanya benar-benar berguna jika membantu seseorang mengambil keputusan dengan lebih sadar dari waktu ke waktu. Jika dipakai hanya ketika panik, manfaatnya cenderung terbatas.
Saya melihat kemungkinan penggunaan berulang yang lebih sehat ketika aplikasi dijadikan bagian dari rutinitas pemeriksaan keuangan. Sebelum mempertimbangkan pinjaman, pengguna dapat meninjau kembali anggaran pribadi, memisahkan kebutuhan wajib dari keinginan, dan memastikan bahwa keputusan baru tidak menumpuk dengan kewajiban sebelumnya.
Keuntungan praktisnya adalah akses informasi dapat dilakukan tanpa harus mengandalkan ingatan. Namun, jangan menganggap aplikasi sebagai catatan keuangan lengkap jika Anda belum benar-benar memasukkan seluruh kondisi finansial ke dalam perhitungan pribadi. DanaBaik dapat membantu tahap pencarian, tetapi keputusan akhir tetap memerlukan gambaran yang lebih luas daripada satu layar.
Perbandingan dengan alternatif yang biasa dipakai
Dibandingkan mendatangi layanan secara langsung, aplikasi seperti DanaBaik menawarkan kenyamanan dan fleksibilitas waktu. Anda bisa memulai dari perangkat yang sudah digunakan sehari-hari. Ini menjadi kelebihan bagi orang yang memiliki jadwal padat atau ingin memahami pilihan secara pribadi sebelum berbicara dengan pihak lain.
Dibandingkan meminjam dari keluarga atau teman, layanan digital terasa lebih terstruktur, tetapi juga dapat membawa kewajiban formal yang perlu diperhatikan dengan teliti. Pinjaman dari orang terdekat mungkin terasa lebih sederhana dalam beberapa keadaan, tetapi dapat memengaruhi hubungan pribadi. Karena itu, pilihan terbaik bergantung pada situasi, kemampuan membayar, dan tingkat kejelasan syarat.
Dibandingkan kartu kredit atau fasilitas perbankan yang sudah dimiliki, DanaBaik mungkin lebih menarik bagi orang yang sedang mencari jalur alternatif. Namun, pengguna yang sudah memiliki produk keuangan dengan ketentuan yang lebih familiar sebaiknya membandingkan total kewajiban, waktu pembayaran, dan konsekuensi keterlambatan sebelum memilih. Jangan menilai hanya dari kecepatan proses awal.
Keunggulan DanaBaik ada pada akses yang praktis, bukan pada kemampuan menghapus risiko pinjaman. Kalimat ini menurut saya perlu diingat setiap kali aplikasi keuangan terasa sangat mudah digunakan.
Tips agar pemakaian tidak berhenti pada rasa penasaran
Pertama, gunakan satu catatan khusus untuk menulis tujuan dana sebelum membuka proses pengajuan. Cara ini mencegah kebutuhan bercampur dengan keinginan. Kedua, hitung kemampuan pembayaran dengan memakai pendapatan yang benar-benar bisa diandalkan, bukan perkiraan pemasukan yang belum pasti. Ketiga, sisakan ruang untuk pengeluaran tak terduga agar anggaran tidak langsung runtuh ketika ada masalah kecil.
Tips lain yang sering diabaikan adalah membaca ulang setiap rincian sebelum menyetujui langkah berikutnya. Jangan hanya melihat jumlah dana yang ingin diterima. Perhatikan juga jadwal, total kewajiban, dan dampaknya terhadap pengeluaran rutin. Jika ada istilah yang belum dipahami, lebih baik mencari penjelasan terlebih dahulu daripada meneruskan karena takut prosesnya terhenti.
Saya juga menyarankan agar aplikasi tidak dijadikan satu-satunya tempat menyimpan keputusan penting. Simpan catatan pribadi mengenai tanggal pembayaran dan jumlah kewajiban di tempat yang mudah Anda periksa. Dengan begitu, Anda tidak bergantung pada kebiasaan membuka aplikasi secara kebetulan untuk mengingat tanggung jawab finansial.
Beban pemeliharaan dan sumber kelelahan
Memelihara kebiasaan finansial melalui aplikasi tidak selalu terasa menyenangkan. Pengguna harus konsisten memeriksa kondisi uang, mencocokkan kewajiban dengan pemasukan, dan menahan diri dari keputusan impulsif. DanaBaik dapat menjadi pintu masuk yang praktis, tetapi tidak bisa menggantikan kedisiplinan tersebut.
Versi aplikasi yang tercantum saat ini adalah 1.5. Bagi saya, pengguna sebaiknya tetap memperhatikan pembaruan aplikasi melalui sumber resmi perangkatnya agar pengalaman tetap sesuai dengan versi yang digunakan. Dalam aplikasi keuangan, perubahan tampilan atau alur dapat memengaruhi cara seseorang membaca informasi, sehingga membiasakan diri memeriksa ulang detail tetap penting.
Sumber kelelahan pertama adalah kemungkinan pengguna terlalu sering memikirkan pinjaman sebagai solusi pertama. Setelah aplikasi terpasang, opsi tersebut terasa selalu dekat. Padahal, beberapa masalah lebih tepat diselesaikan dengan menunda pembelian, menegosiasikan pembayaran, memakai dana darurat, atau mencari tambahan pemasukan yang tidak menambah kewajiban.
Sumber kelelahan kedua adalah proses membandingkan informasi. Walaupun aplikasi dapat membuat akses lebih mudah, pengguna tetap perlu meluangkan waktu untuk membaca dan menghitung. Bagi orang yang menginginkan jawaban instan tanpa memeriksa rincian, pengalaman ini mungkin terasa merepotkan.
Sumber ketiga adalah beban emosional. Ketika seseorang membuka aplikasi dalam keadaan terdesak, keputusan dapat dipengaruhi rasa takut atau terburu-buru. Saya menyarankan menunda beberapa menit untuk menulis angka-angka penting dan meminta pendapat orang yang dipercaya jika situasinya memungkinkan. Langkah sederhana itu sering lebih berguna daripada terus berpindah halaman tanpa rencana.
Siapa yang sebaiknya memilih aplikasi lain
Anda mungkin lebih cocok memakai layanan bank atau produk finansial yang sudah Anda pahami jika kebutuhan Anda memerlukan pengelolaan rekening, pembayaran rutin, atau pencatatan keuangan yang lebih menyeluruh. DanaBaik bukan pengganti otomatis untuk semua kebutuhan tersebut.
Orang yang tidak memiliki pendapatan stabil juga perlu sangat berhati-hati. Jika pemasukan berubah-ubah dan tidak ada cadangan, kewajiban pembayaran dapat menjadi tekanan tambahan. Dalam keadaan seperti ini, mencari bantuan keuangan yang tidak menambah utang atau menyusun ulang anggaran mungkin lebih tepat daripada memulai pengajuan baru.
Saya juga tidak akan merekomendasikannya kepada pengguna yang hanya tertarik karena melihat rating tinggi. Rating 4,9 dari sekitar 20 ribu penilaian memang menjadi sinyal bahwa banyak pengguna memberi tanggapan positif, tetapi pengalaman setiap orang tetap bergantung pada kebutuhan, kemampuan membayar, dan cara membaca ketentuan.
Putusan untuk pemakaian jangka panjang
Menurut saya, DanaBaik layak dipertimbangkan sebagai alat pencarian pinjaman daring yang praktis, terutama bagi pengguna Android yang ingin memulai dari ponsel dan membutuhkan proses yang mudah didekati. Statusnya sebagai aplikasi gratis juga membuat tahap awal penggunaan lebih ringan dari sisi akses.
Meski begitu, saya tidak melihat alasan untuk mempertahankannya hanya karena sudah terpasang. Nilai jangka panjangnya muncul jika aplikasi membantu Anda menjadi lebih teratur, bukan jika aplikasi membuat Anda lebih sering mengambil kewajiban. Setelah kebutuhan selesai, evaluasi kembali apakah aplikasi masih berguna sebagai bagian dari kebiasaan mengelola keuangan.
Dengan lebih dari 100 ribu pemasangan, DanaBaik jelas bukan aplikasi yang sepenuhnya asing bagi pengguna Android. Pengembangnya, ALIMUDDIN, telah membawa produk ini ke kategori yang membutuhkan kepercayaan dan kehati-hatian. Karena itu, saya menilai kualitas pengalaman bukan hanya dari kemudahan membuka aplikasi, tetapi dari seberapa baik pengguna mampu memahami dan mengendalikan keputusan setelahnya.
Kesimpulan saya cukup seimbang: DanaBaik pantas dicoba oleh orang yang memiliki kebutuhan dana jelas dan mau membaca setiap rincian. Aplikasi ini kurang tepat bagi siapa pun yang mencari uang cepat tanpa perhitungan atau berharap teknologi menyelesaikan masalah anggaran secara otomatis.
Jika Anda memakai DanaBaik dengan tujuan yang spesifik, catatan pembayaran yang rapi, dan batas kemampuan yang realistis, aplikasi ini berpeluang memiliki tempat yang berguna dalam rutinitas keuangan. Jika tidak, kebaruan akses digitalnya mungkin cepat hilang dan berganti menjadi beban. Bagi saya, itulah ukuran paling jujur untuk aplikasi semacam ini: bukan seberapa mudah ia dibuka pada hari pertama, melainkan apakah ia membantu Anda membuat keputusan yang lebih aman pada bulan-bulan berikutnya.
Kelebihan
- Pengajuan pinjaman dapat dilakukan sepenuhnya melalui aplikasi.
- Formulir digital memudahkan pengisian data tanpa perlu datang ke kantor.
- Status pengajuan bisa dipantau langsung dari aplikasi.
- Cocok untuk pengguna yang membutuhkan proses pinjaman praktis.
- Informasi akun tersimpan rapi dan mudah diakses kembali.
Kekurangan
- Persetujuan pinjaman tidak selalu diberikan kepada semua pemohon.
- Bunga dan biaya layanan dapat meningkatkan total pengembalian.
- Pengguna perlu memberikan data pribadi untuk proses verifikasi.
- Keterlambatan pembayaran dapat menimbulkan biaya tambahan.
- Ketersediaan layanan dapat berbeda berdasarkan wilayah pengguna.
FAQ untuk DanaBaik - Pinjaman Daring
Apa itu DanaBaik - Pinjaman Daring dan bagaimana cara kerjanya?
DanaBaik - Pinjaman Daring adalah aplikasi yang dirancang untuk membantu pengguna mengajukan pinjaman secara online melalui perangkat Android atau iOS. Setelah membuat akun dan melengkapi data, pengguna dapat mengisi nominal serta tujuan pinjaman, kemudian menunggu proses verifikasi dan penilaian kelayakan. Persetujuan, jumlah dana, tenor, serta biaya yang ditawarkan dapat berbeda untuk setiap pengguna.
Apakah DanaBaik aman dan resmi digunakan di Indonesia?
Sebelum mengajukan pinjaman, pastikan Anda memeriksa status legalitas DanaBaik melalui daftar penyelenggara fintech lending berizin OJK yang terbaru. Perhatikan juga kebijakan privasi, izin akses aplikasi, identitas perusahaan, serta informasi kontak resminya. Hindari memberikan OTP, PIN, atau kata sandi kepada siapa pun. Legalitas dan keamanan perlu diverifikasi langsung karena informasi aplikasi dapat berubah.
Dokumen dan persyaratan apa yang biasanya diperlukan untuk mengajukan pinjaman?
Persyaratan dapat berbeda berdasarkan kebijakan dan hasil penilaian aplikasi, tetapi umumnya calon peminjam perlu berusia sesuai ketentuan, memiliki identitas resmi seperti KTP, nomor ponsel aktif, rekening bank atau dompet digital, serta data pekerjaan dan penghasilan. Pastikan semua informasi yang dimasukkan benar, masih berlaku, dan sesuai dengan dokumen asli agar proses verifikasi tidak tertunda.
Berapa biaya, bunga, tenor, dan jumlah pinjaman yang ditawarkan DanaBaik?
Jumlah pinjaman, tenor, bunga, biaya layanan, biaya administrasi, dan total pengembalian tidak selalu sama bagi setiap pengguna. Rincian tersebut seharusnya ditampilkan sebelum Anda menyetujui perjanjian pinjaman. Bacalah simulasi dengan teliti, termasuk tanggal jatuh tempo dan kemungkinan denda keterlambatan. Jangan hanya mempertimbangkan jumlah dana yang diterima, tetapi hitung seluruh kewajiban sampai lunas.
Apa yang terjadi jika saya terlambat membayar pinjaman DanaBaik?
Keterlambatan pembayaran dapat menimbulkan denda atau biaya tambahan sesuai perjanjian, memengaruhi riwayat kredit, dan menyebabkan proses penagihan. Sebelum menerima pinjaman, pahami aturan keterlambatan serta saluran bantuan resmi yang tersedia. Jika mengalami kesulitan membayar, segera hubungi layanan pelanggan melalui kontak resmi untuk membahas solusi. Jangan mengabaikan tagihan dan hindari membayar ke rekening pribadi yang tidak terverifikasi.

DanaBaik - Pinjaman Daring
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui pinjamtunaics1@gmail.com, kunjungi https://www.alimuddin.com/, atau baca https://hfobnw.danabaikn.com/poiuytr mereka.










